
La fattura elettronica è il documento fiscale standard per i rapporti tra imprese e con la pubblica amministrazione in Italia: un file con struttura codificata che parte dal mittente, passa dal Sistema di Interscambio e arriva al destinatario, con la tracciatura di ogni passaggio. Emetterla non è complicato, ma la sequenza ha passi obbligatori — i dati corretti nel formato giusto, la trasmissione, il controllo dei messaggi di esito — e gli errori nei dati sono la causa principale dei documenti che si fermano.
Questa procedura descrive come emettere una fattura elettronica nell’ordine: i dati da raccogliere prima della compilazione, il formato, la trasmissione, il controllo dell’esito e l’archiviazione che chiude il ciclo.
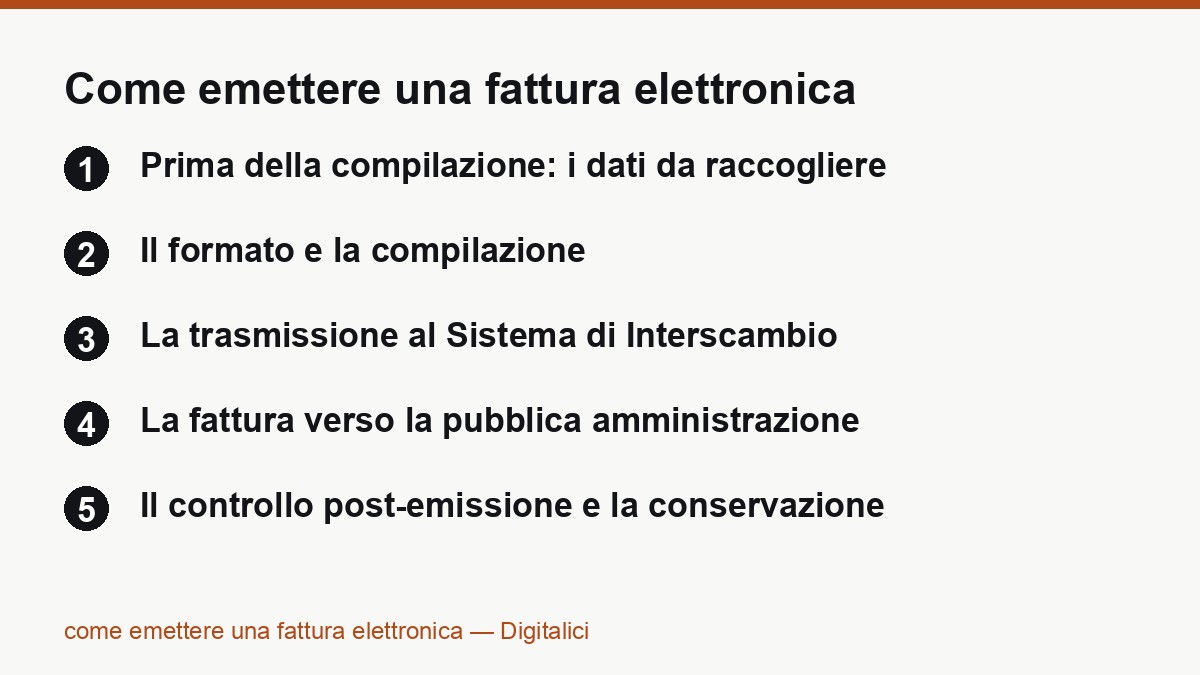
Prima della compilazione: i dati da raccogliere
La fattura corretta nasce dai dati verificati prima della compilazione. Sul mittente: la partita IVA, la denominazione con sede legale e il regime fiscale in vigore. Sul destinatario: la denominazione completa, la partita IVA, e il dato che decide la consegna — il codice destinatario (il codice di sei caratteri del canale di ricezione) oppure, quando manca, l’indirizzo di posta elettronica certificata. Il codice destinatario mancante o errato è la prima causa di fatture che non arrivano: la verifica con il cliente prima dell’emissione costa una richiesta e previene un blocco alla consegna.
Sul contenuto: la data, il numero che segue la numerazione progressiva dell’anno, la descrizione delle prestazioni o dei beni, l’imponibile con l’aliquota, le eventuali esenzioni con la normativa citata. Per i rapporti con la pubblica amministrazione si aggiungono i dati d’ordine — il numero di ordine o di contratto a cui la fattura si riferisce.
Il formato e la compilazione
La fattura elettronica è un file con struttura standard che il portale ufficiale della FatturaPA descrive nella scheda dedicata a che cos’è e come funziona FatturaPA · Che cos'è: Che cos'è la FatturaPA: il documento racchiude i dati anagrafici, i dati economici e i dati d’ordine in sezioni con regole precise. La compilazione non si fa a mano sul file: gli strumenti la generano automaticamente — il gestionale integrato, il servizio online del commercialista, il portale gratuito dell’Agenzia delle Entrate per le partite IVA in regime forfettario e con limiti di fatturato.
Le sezioni del file seguono l’ordine del documento cartaceo: l’intestazione con i dati delle parti, il corpo con le righe di beni e prestazioni, i dati di riepilogo con le aliquote applicate, i dati di pagamento con le scadenze. Le regole sono pubbliche e i controlli formali del sistema le applicano alla lettera: un campo obbligatorio vuoto o un formato errato sono uno scarto immediato, e lo scarto blocca tutta la consegna.
Gli errori di compilazione che si vedono di più: il codice destinatario compilato insieme alla PEC (uno dei due basta, e la combinazione confonde la consegna), la descrizione generica che il destinatario respinge, l’aliquota con la natura errata per le esenzioni. La regola pratica: la prima fattura verso un destinatario nuovo si verifica con una conferma del ricevimento prima della serie.
La trasmissione al Sistema di Interscambio
La fattura compilata va trasmessa al Sistema di Interscambio, l’infrastruttura statale che controlla il file e la consegna al destinatario. La trasmissione passa dallo strumento in uso — il gestionale, il servizio, il portale — che si collega al sistema con le credenziali del mittente. La scheda ufficiale del Sistema di Interscambio sui file e sui messaggi Sistema di Interscambio · File, fatture e messaggi: File, fatture e messaggi del Sistema di Interscambio descrive il ciclo completo: ricezione, controllo formale, consegna, notifica di errore.
I messaggi di esito sono la parte che chiunque emetta fatture deve sapere leggere. La ricevuta di consegna conferma che il documento è stato consegnato al canale del destinatario. La notifica di decorrenza termini indica che il destinatario non ha confermato né rifiutato nei termini previsti: la fattura si considera consegnata, ma un controllo con il cliente resta prudente. La notifica di mancato recapito segnala che la consegna è fallita: si corregge il dato di consegna — codice destinatario o PEC — e si ritrasmette. La notifica di scarto indica un errore formale nel file: il motivo scritto nel messaggio guida la correzione, e la fattura va ritrasmessa con la stessa numerazione.
La fattura verso la pubblica amministrazione
Il canale verso la pubblica amministrazione usa lo stesso Sistema di Interscambio ma aggiunge i dati d’ordine: il numero dell’ordine o del contratto a cui la fattura si riferisce, e il codice CIG quando previsto. La fattura senza il riferimento d’ordine è la prima causa di rifiuto dagli uffici: il documento arriva a destinazione ma l’ufficio amministrativo lo respinge perché non lo sa collegare alla spesa. L’ufficio ha i termini propri per l’accettazione o il rifiuto, e la risposta arriva nel ciclo di messaggi descritto sopra — la lista delle fatture in attesa va controllata più spesso che nei rapporti fra imprese, perché un rifiuto tardivo blocca il pagamento più di un semplice errore di forma. La sequenza completa dei dati, del file XML e della trasmissione è descritta nell’approfondimento sull’emissione passo passo Come emettere una fattura: dati, file XML e trasmissione al SdI.
Il controllo post-emissione e la conservazione
La fattura emessa ha una vita che continua: il controllo dell’esito entro le ore successive, la verifica periodica dei documenti fermi — la lista delle fatture senza esito definitivo si rivede ogni settimana nel periodo di picco — e l’archiviazione. La cadenza consigliata: il controllo dell’esito ogni giorno in cui si emettono fatture, la verifica settimanale dei documenti fermi, la revisione mensile della conservazione — la prova che i documenti archiviati si riaprono e si leggono dal sistema di conservazione, non solo dal gestionale. La conservazione a norma è l’obbligo che mantiene il documento valido legalmente per tutto il periodo fiscale: la assicurano i servizi di conservazione digitali in possesso dei requisiti normativi, oppure il gestionale quando la offre integrata. La copia locale senza la conservazione a norma non soddisfa l’obbligo: la distinzione va fatta prima di considerare chiuso il ciclo.
La pagina dell’ente fiscale sulla fatturazione elettronica Agenzia delle Entrate · Fatturazione elettronica: Fattura elettronica e corrispettivi telematici raccoglie i termini, gli obblighi e i casi particolari — forfait, estero, fatture verso privati — che la procedura qui descritta non copre.
Gli strumenti che generano e trasmettono
La scelta dello strumento dipende dal volume e dal gestionale esistente. Il gestionale integrato genera fatture dai dati del magazzino e della contabilità e trasmette in automatico: la guida sui software gestionali per la fatturazione elettronica Software Gestionali per la Fatturazione Elettronica e quella sui migliori gestionali per le PMI con fatturazione nel 2026 Migliori software gestionali per PMI con fatturazione elettronica nel 2026 confrontano le opzioni. Gli strumenti dedicati alla fatturazione — ne parliamo nella guida sugli strumenti per le PMI Fatturazione elettronica PMI: strumenti 2026 — sono adatti a chi fattura senza un gestionale completo, con la verifica che il servizio includa la conservazione a norma.
Il passaggio alla digitalizzazione completa del ciclo — dalla ricezione degli ordini all’invio dei documenti elettronici ai clienti — è il tema dell’approfondimento sulla fatturazione B2B per le PMI digitali B2B Fatturazione Elettronica PMI: digitale 2026 e del quadro della fatturazione elettronica per le PMI nel 2026 Fatturazione Elettronica PMI: digitale 2026.
Domande frequenti
Il codice destinatario e la PEC vanno compilati insieme?
No: la fattura dichiara un canale di ricezione. Quando il destinatario ha il codice, si compila quello; quando non lo ha, si compila l'indirizzo certificato. La combinazione dei due è ammessa ma può creare confusione nella consegna — la pratica consigliata è indicare un solo dato, verificato con il cliente.
Che cosa fare quando la fattura arriva in decorrenza termini?
La notifica indica che il destinatario non ha confermato nei termini: la fattura si considera consegnata. Il controllo con il cliente resta prudente — il documento può essere perduto nel canale di ricezione del destinatario, e la verifica evita contestazioni sulla scadenza. Se il destinatario conferma il rifiuto dopo i termini, la gestione passa alla correzione e alla ritrasmissione, con il supporto del commercialista.
La conservazione a norma è obbligatoria per tutti?
Sì, per il periodo fiscale previsto: il documento elettronico ha valore legale quando la conservazione rispetta i requisiti. Per le PMI la soluzione più semplice è il gestionale che include la conservazione nel servizio; la verifica da fare è che il servizio dichiarato offra la conservazione a norma e non solo l'archiviazione ordinaria.
Le fatture verso privati non professionisti vanno in fattura elettronica?
Dipende dal regime: per i regimi con limiti di fatturato l'obbligo verso i privati è escluso o limitato; la pagina dell'Agenzia delle Entrate con le regole aggiornate è la fonte da consultare per il caso concreto. La regola pratica: il commercialista conferma il perimetro dell'obbligo a inizio anno, e lo strumento si configura di conseguenza.
Che cosa fare con la notifica di scarto?
Leggere il motivo nel messaggio — la descrizione indica il campo o la regola violata — correggere il file con lo strumento e ritrasmettere con la stessa numerazione. Lo scarto non invalida la numerazione: la fattura scartata non è mai arrivata al destinatario, e ritrasmessa con lo stesso numero evita buchi nella sequenza. Scrivici per un confronto sul tuo caso.

Luigi Strazzullo è docente e consulente aziendale in digital marketing oltre che divulgatore e blogger nelle materie riguardanti la tecnologia e l’innovazione digitale.
Da più di 10 anni è impegnato nelle attività di formazione e consulenza aiutando aziende nazionali ed internazionali a migliorare le loro performance grazie all’introduzione di strategie o nuove tecnologie









Comments